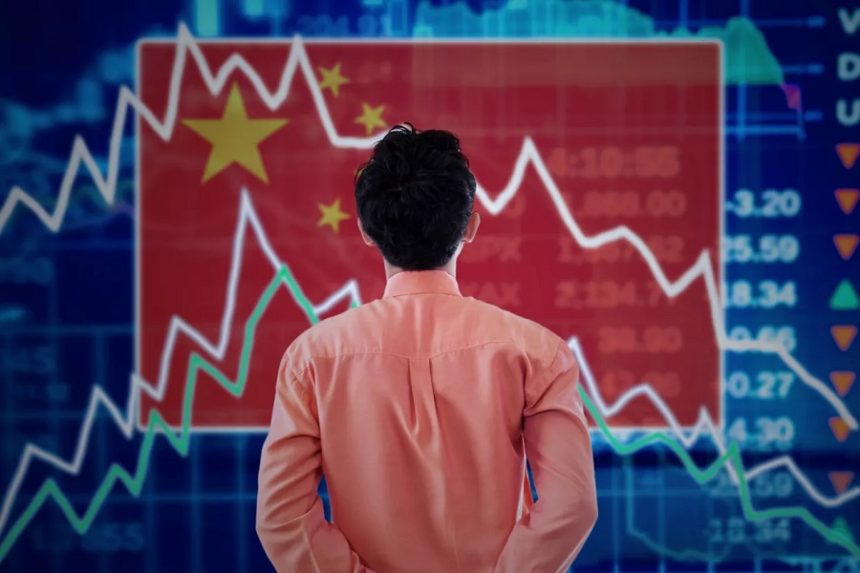
Kineski tehnološki indeks STAR50 izgubio je oko 40 posto vrijednosti u manje od četiri mjeseca, čime je izbrisano približno 480 milijardi dolara tržišne kapitalizacije. Najviše su pogođene kompanije povezane s vještačkom inteligencijom, čipovima i robotikom, nakon perioda izrazito visokih procjena vrijednosti. Indeks CSI300 istovremeno je pao oko 20 posto od junskog vrhunca. Pad cijena mogao bi otežati nova izdanja dionica i finansiranje kineskog tehnološkog sektora.
Kineski tehnološki indeks STAR50 pao je oko 40 posto s najviše razine dosegnute u julu te u manje od četiri mjeseca izgubio približno 480 milijardi dolara tržišne vrijednosti. Najjače su pogođeni proizvođači čipova, memorije, robota i optičkih komponenti, čije su tržišne procjene prethodno rasle brže od ostvarenih prihoda.
Širi indeks CSI300 izgubio je oko 20 posto od junskog vrhunca, ali je pad tehnoloških dionica mnogo snažniji. Prema procjenama Goldman Sachsa, kompanije povezane s vještačkom inteligencijom činile su 42 posto tržišne kapitalizacije i 57 posto prometa na kineskim kopnenim i hongkonškim tržištima dionica. Zbog njihove velike zastupljenosti posljedice pada osjećaju i mali ulagači.
Na cijene su pritisnule sumnje u brzinu komercijalne potražnje, moguće porezne promjene i nova strana ograničenja opreme za podatkovne centre. Investitori više ne vrednuju svaku kompaniju kao sigurnog dobitnika nacionalne strategije vještačke inteligencije. Počinju razlikovati proizvođače s ugovorenim prihodima od onih koji uglavnom imaju tehnološku priču i skupu proizvodnju.
Dionice poznatih kompanija poput Unitreeja, CXMT-a, MetaX-a i Moore Threadsa znatno su pale, dok su proizvođači optičkih komponenti oslabjeli zbog mogućih američkih ograničenja opskrbe. To stvara dvostruki pritisak: domaća cijena kapitala raste, a pristup dijelu napredne opreme i stranih kupaca postaje manje predvidljiv.
Pad tržišne vrijednosti ne znači automatski pad operativne potražnje. Kineske tehnološke kompanije i država i dalje ulažu u lokalne akceleratore, memoriju i podatkovne centre. Međutim, kompanije koje su računale na novo izdanje dionica sada moraju prihvatiti nižu cijenu, odgoditi izlazak na berzu ili smanjiti plan širenja.
Pad vrijednosti dionica mogao bi usporiti i kineska nastojanja da razvije vlastitu proizvodnju naprednih tehnologija. Razvoj čipova zahtijeva dugogodišnja ulaganja prije nego što počne donositi stabilan prihod. Ako privatni kapital postane skuplji ili nedostupan, veći dio troška mogli bi preuzeti državni fondovi, banke i industrijski kupci.
Ni nakon velikog pada nisu sve dionice postale jeftine. Vrijednost pojedinih kompanija i dalje pretpostavlja snažan rast prihoda i profitnih marži. Ako domaći proizvođači čipova krenu u cjenovno nadmetanje, prodaja može rasti bez odgovarajućeg povećanja dobiti. Takvu mogućnost ulagači moraju uzeti u obzir i kod kompanija koje imaju korist od ograničenja uvoza konkurentskih čipova.
Mali ulagači često su kupovali tematske dionice na temelju nacionalne važnosti sektora. Gubitak može smanjiti sklonost riziku i preusmjeriti novac prema dividendnim i odbrambenim kompanijama. Time tehnološke firme gube ne samo trenutnu kapitalizaciju nego i likvidnost potrebnu za buduće transakcije i uključivanje u indekse.
Dio upravitelja fondova vidi priliku nakon pada i smatra da niže cijene mogu odvojiti održive poslovne modele od špekulacije. Za takvu procjenu potrebni su podaci o narudžbama, iskorištenosti proizvodnje, bruto marži i gotovini. Sama oznaka vještačke inteligencije više nije dovoljna zamjena za dokaz da proizvod rješava problem po konkurentnoj cijeni.
Daljnji razvoj tržišta ovisit će o finansijskim rezultatima proizvođača i uspješnosti novih izlazaka na berzu. Ako kompanije zbog skupljeg kapitala počnu odgađati pogone ili smanjivati ulaganja u razvoj, berzovni pad izravno će pogoditi industriju. Ako im prihodi nastave rasti, dio korekcije mogao bi se pokazati kao prilagodba previsokih procjena vrijednosti, piše www.ictbusiness.info.
Pad može otežati i plaćanje zaposlenika dionicama. Startup koji je opcije izdavao pri znatno višoj procjeni teže zadržava stručnjake ako očekivana vrijednost nagrade nestane. Tada mora povećati gotovinske plaće upravo u trenutku kada mu je novo finansiranje skuplje.
Dobavljači opreme osjetit će promjenu s odgodom. Tvornica neće odmah otkazati narudžbu zbog pada dionice, ali uprava s manjom tržišnom vrijednošću teže opravdava novu liniju ili akviziciju. Slabiji investicijski ciklus zatim se prenosi na materijale, alate i lokalne izvođače.
(Mostarski.ba)